Zakupy online stają się coraz bardziej intuicyjne, a metody płatności ewoluują, by maksymalnie ułatwić nam życie. Jednym z najgorętszych trendów ostatnich lat, który zrewolucjonizował rynek e-commerce, jest BNPL, czyli Buy Now, Pay Later (Kup teraz, zapłać później). Ta forma finansowania zakupów kusi obietnicą natychmiastowego posiadania wymarzonego produktu bez konieczności natychmiastowego uszczuplania portfela. Ale czy odroczone płatności to zawsze bezpieczna wygoda, czy może ukryta pułapka prowadząca do problemów finansowych? Jako osoba na co dzień analizująca rynki finansowe i zachowania konsumentów, przyjrzę się temu zjawisku z bliska, by pomóc Ci podjąć świadomą decyzję.
Czym dokładnie jest BNPL i jak działa?
System Buy Now, Pay Later to w dużym uproszczeniu nowoczesna forma krótkoterminowego kredytu ratalnego, zintegrowana bezpośrednio z procesem zakupowym w sklepach internetowych (a coraz częściej także stacjonarnych). Podczas finalizacji zamówienia w koszyku, obok tradycyjnych metod takich jak przelew, BLIK czy karta płatnicza, pojawia się opcja zapłaty za 30 dni lub rozłożenia płatności na kilka (zazwyczaj od 3 do 4) nieoprocentowanych rat.
Proces weryfikacji jest błyskawiczny. Algorytmy operatorów BNPL (takich jak PayPo, Klarna czy Twisto) w ułamku sekundy oceniają Twoją zdolność kredytową na podstawie podstawowych danych. Jeśli decyzja jest pozytywna, sklep otrzymuje pieniądze natychmiast, Ty dostajesz towar, a zobowiązanie spłacasz operatorowi w wyznaczonym terminie. Co najważniejsze – jeśli dotrzymasz terminu, usługa jest dla Ciebie całkowicie darmowa. Brak odsetek i prowizji sprawia, że to rozwiązanie wydaje się niezwykle atrakcyjne. Jednak warto pamiętać, że każda decyzja o zaciągnięciu zobowiązania powinna być przemyślana. Zastanawiając się, kiedy warto zdecydować się na zaciągnięcie kredytu, musisz ocenić swoje realne możliwości spłaty, nawet jeśli mówimy o darmowym okresie odroczenia.
Zalety odroczonych płatności – dlaczego tak chętnie z nich korzystamy?
Sukces BNPL nie wziął się znikąd. Rozwiązanie to odpowiada na konkretne potrzeby współczesnych konsumentów i oferuje szereg niewątpliwych korzyści, które w praktycznym ujęciu ułatwiają zarządzanie domowym budżetem.
- Bezpieczeństwo zakupów w sieci: Kupując w nowym, nieznanym sklepie, możesz zamówić towar, obejrzeć go, przymierzyć (w przypadku ubrań) i upewnić się, że spełnia Twoje oczekiwania, zanim faktycznie za niego zapłacisz. To świetna ochrona przed oszustami i nieuczciwymi sprzedawcami.
- Elastyczność budżetu domowego: Zbliża się koniec miesiąca, wypłata dopiero za kilka dni, a zepsuła Ci się pralka? BNPL pozwala na natychmiastowy zakup niezbędnego sprzętu bez konieczności naruszania oszczędności czy sięgania po drogie pożyczki. Oczywiście pod warunkiem, że potrafisz dobrze zarządzać swoimi finansami i wiesz, że za miesiąc bez problemu uregulujesz należność.
- Darmowe finansowanie: W przeciwieństwie do tradycyjnych kart kredytowych czy kredytów konsumenckich, terminowa spłata w systemie BNPL nie wiąże się z żadnymi dodatkowymi kosztami (RRSO = 0%).
- Brak zamrażania gotówki przy zwrotach: Kiedy zamawiasz kilka rozmiarów butów, by wybrać ten właściwy, nie musisz blokować na koncie środków za wszystkie pary. Płacisz tylko za to, co ostatecznie zostawiasz, resztę odsyłasz, a operator aktualizuje saldo Twojego zadłużenia.
Gdzie kryje się pułapka? Ryzyka związane z BNPL
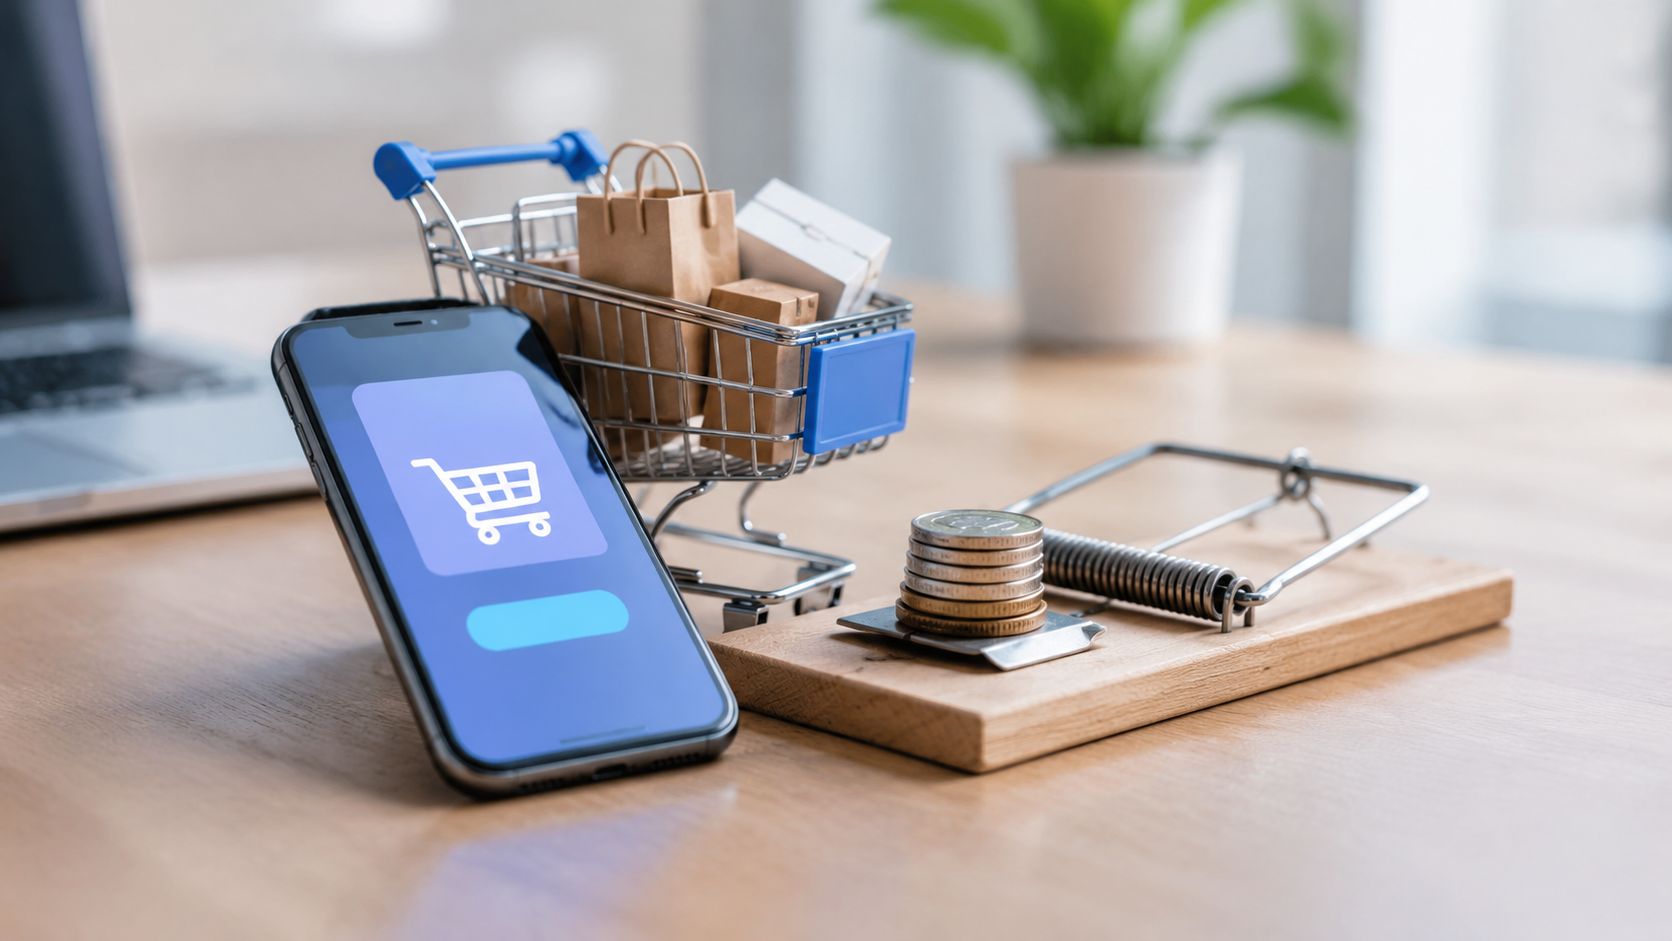
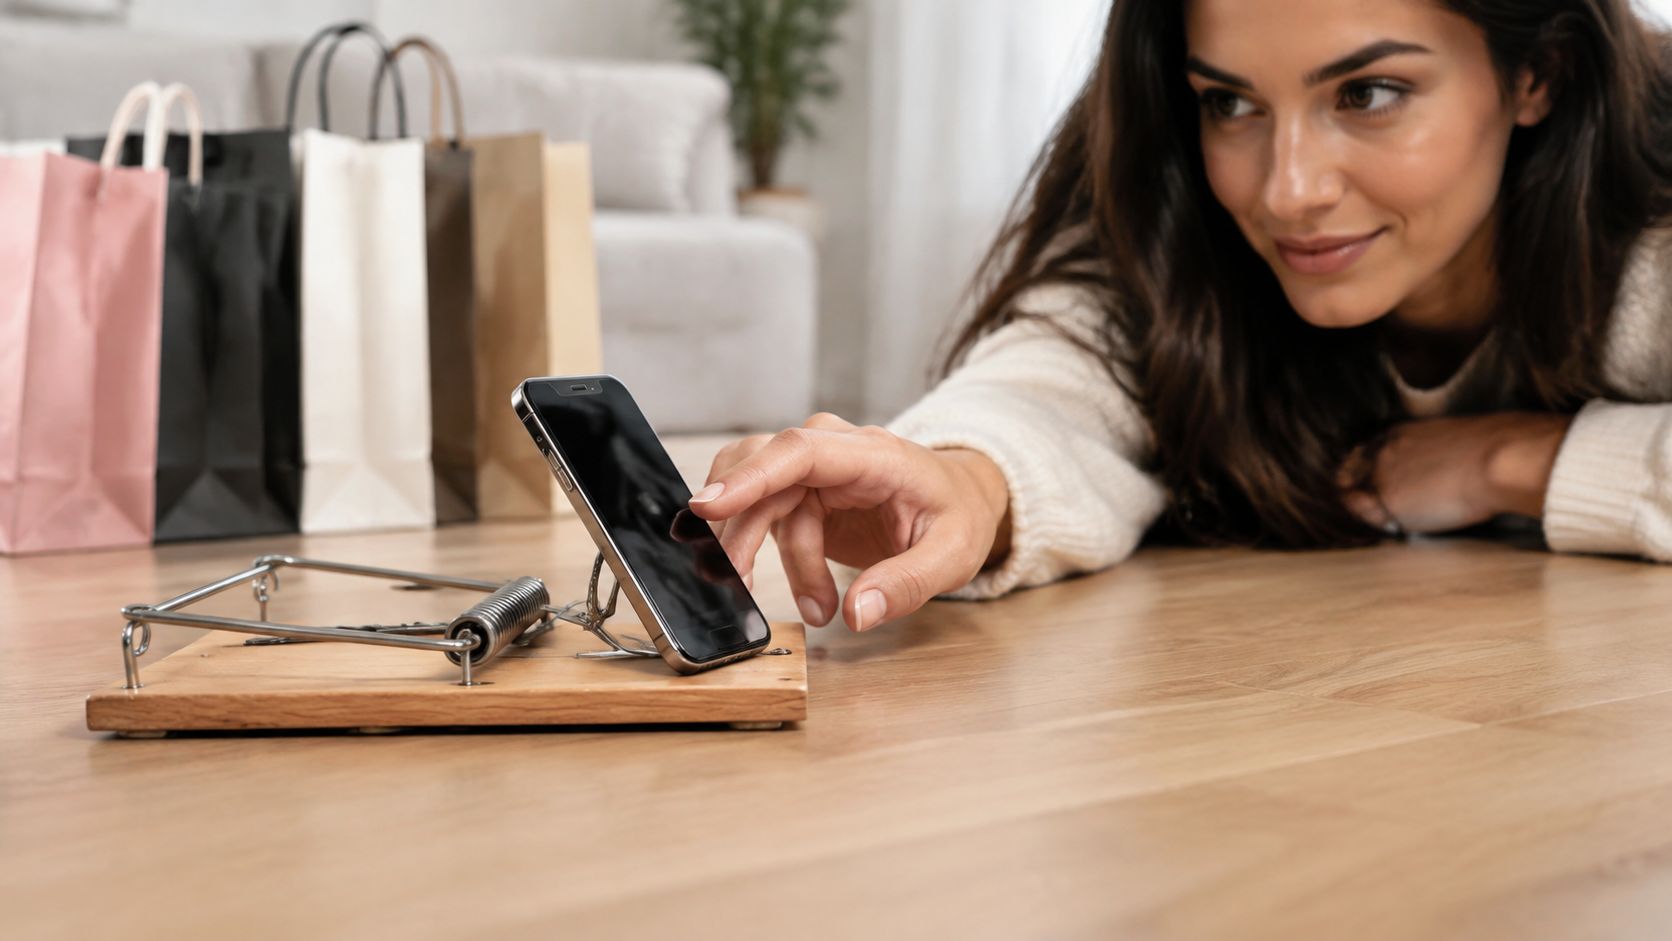
Niestety, wygoda i brak widocznych kosztów mogą usypiać czujność. Mechanizm psychologiczny, który sprawia, że nie odczuwamy fizycznego bólu rozstania z pieniędzmi w momencie zakupu, często prowadzi do impulsywnych decyzji i nadmiernej konsumpcji. To właśnie w tym aspekcie behawioralnym kryje się największe ryzyko Kup teraz, zapłać później.
Iluzja darmowych pieniędzy i spirala zadłużenia
Gdy płatność jest odroczona, łatwiej jest nam wrzucić do koszyka dodatkowe, często niepotrzebne przedmioty. Wydaje nam się, że „to tylko 50 zł za miesiąc”. Problem pojawia się, gdy takich drobnych zakupów z odroczoną płatnością uzbiera się kilka lub kilkanaście w różnych sklepach. Kiedy nadchodzi termin zapłaty, suma zobowiązań może przekroczyć nasze możliwości finansowe. Jeśli nie spłacisz długu w wyznaczonym czasie (np. po 30 dniach), darmowe finansowanie zamienia się w tradycyjną, oprocentowaną pożyczkę. Wtedy zaczynają być naliczane odsetki za opóźnienie, prowizje lub dług jest automatycznie rozkładany na oprocentowane raty, co potrafi być bardzo kosztowne. Zanim się obejrzysz, możesz wpaść w pętlę zadłużenia, podobną do tej, z którą borykają się osoby zaciągające szybkie kredyty gotówkowe. Jeśli już znajdziesz się w trudnej sytuacji, warto wiedzieć, jak rozwiązać problem ze spłatą chwilówek i podobnych zobowiązań, by nie pogłębiać kryzysu.
Wpływ na zdolność kredytową
Wielu użytkowników nie zdaje sobie sprawy, że korzystanie z BNPL może wpłynąć na ich wiarygodność kredytową. Niektórzy operatorzy zgłaszają informacje o zaciągniętych zobowiązaniach i ich spłacie do Biura Informacji Kredytowej (BIK). Z jednej strony terminowe regulowanie płatności za zakupy buduje Twoją pozytywną historię kredytową. Z drugiej jednak, jeśli spóźnisz się ze spłatą, negatywny wpis w BIK może pokrzyżować Twoje plany w przyszłości, na przykład gdy będziesz ubiegać się o finansowanie mieszkania. Warto dokładnie sprawdzić, jakie są najważniejsze warunki otrzymania kredytu hipotecznego – czysta historia w BIK to absolutna podstawa. Nawet drobne opóźnienia w spłacie zakupów za kilkaset złotych mogą zaważyć na decyzji banku.
Jak mądrze korzystać z odroczonych płatności?
BNPL samo w sobie nie jest złe – to po prostu narzędzie finansowe, które wymaga odpowiedzialnego podejścia. Aby czerpać z niego korzyści bez narażania się na stres, warto wdrożyć kilka kluczowych zasad:
- Traktuj BNPL jak normalny wydatek: Zanim klikniesz „Kup teraz, zapłać później”, zadaj sobie pytanie: „Czy stać mnie na to dzisiaj?”. Jeśli odpowiedź brzmi nie, a zakup nie jest absolutnie konieczny (np. nowa gra wideo zamiast naprawy samochodu), zrezygnuj.
- Prowadź ewidencję zobowiązań: Nie polegaj tylko na powiadomieniach od operatorów. Zapisuj każdą odroczoną płatność w swoim budżecie domowym. Zawsze miej pełny obraz tego, ile i komu jesteś winien.
- Ustaw przypomnienia o spłacie: Spóźnienie o jeden dzień może kosztować Cię utratę darmowego okresu. Ustaw sobie przypomnienie w telefonie na kilka dni przed terminem, aby upewnić się, że masz środki na koncie.
- Unikaj kupowania pod wpływem emocji: Odroczone płatności sprzyjają zakupom pod wpływem chwili. Daj sobie 24 godziny na przemyślenie, zanim sfinalizujesz transakcję w sklepie internetowym.
Pamiętaj, że budowanie poduszki finansowej to najlepsze zabezpieczenie przed nieprzewidzianymi wydatkami. Zrozumienie, jakie są zalety odkładania pieniędzy, pozwoli Ci z czasem zminimalizować potrzebę korzystania z jakichkolwiek form kredytowania konsumpcyjnego.
Podsumowanie
Odroczone płatności typu Buy Now, Pay Later to innowacyjne i niezwykle wygodne rozwiązanie, które świetnie sprawdza się w świadomym zarządzaniu finansami osobistymi. Pozwala na testowanie produktów przed zapłatą, chroni przed oszustwami i daje elastyczność w nagłych sytuacjach. Jednak wygoda ta ma swoją cenę w postaci pokusy nadmiernej konsumpcji. Brak natychmiastowego bólu płacenia sprawia, że łatwo zatracić rachubę i wpaść w pułapkę zadłużenia.
Kluczem do sukcesu jest umiar i żelazna dyscyplina finansowa. Traktuj BNPL jako ułatwienie logistyczne przy zakupach, a nie jako darmowy zastrzyk gotówki na zachcianki. Jeśli będziesz korzystać z tego narzędzia odpowiedzialnie, spłacając zobowiązania w terminie, odroczone płatności będą dla Ciebie wyłącznie wygodą. Jeśli jednak masz skłonność do zakupów impulsywnych, lepiej zablokuj tę opcję i trzymaj się starych, dobrych przelewów lub płatności przy odbiorze.